JAKARTA, CILACAP.INFO – PSPK 1 dan 2, standar pengungkapan risiko dan peluang keberlanjutan, termasuk iklim, yang mengadopsi IFRS S1 dan S2, berlaku efektif 1 Januari 2027. Dalam seminar daring TruCarbon dan Asosiasi Emiten Indonesia (AEI), Rabu (30/9), AEI, IAI, BCA, dan TruCarbon mendorong emiten memanfaatkan sisa tiga bulan untuk membangun dan menguji sistem data keberlanjutan yang terhubung dengan laporan keuangan.
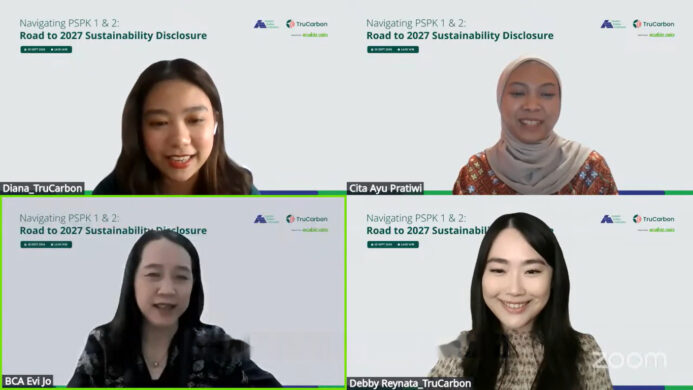
Emiten di Indonesia memiliki sisa waktu sekitar tiga bulan untuk menyiapkan data dan proses pengungkapan keberlanjutan sebelum Pernyataan Standar Pengungkapan Keberlanjutan (PSPK) 1 dan 2 berlaku efektif untuk periode pelaporan tahunan yang dimulai 1 Januari 2027. Standar yang disusun Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia (DSK IAI) ini menuntut data keberlanjutan yang dapat ditelusuri hingga dokumen sumbernya dan terhubung dengan laporan keuangan. Karena itu, perusahaan disarankan segera membangun sistem pengumpulan data. Hal tersebut mengemuka dalam seminar “Navigating PSPK 1 & 2: Road to 2027 Sustainability Disclosure” yang digelar TruCarbon bersama Asosiasi Emiten Indonesia (AEI) secara daring, Rabu (30/9).
Direktur Eksekutif AEI Gilman Pradana Nugraha mengingatkan, kesiapan data menjadi pekerjaan utama emiten. “Sustainability disclosure makin dekat dengan financial reporting dan investor decision making. Penting buat kita memastikan bahwa data tersedia dengan lengkap, utuh, governance yang jelas, ownership di internal perusahaan juga jelas, proses pengumpulan data juga valid dan reliable, dan juga ada keterhubungan antara tim sustainability dan tim lainnya,” katanya.
Bukan Sekadar Ganti Format Laporan
Kewajiban menerbitkan laporan keberlanjutan sendiri bukan hal baru. Otoritas Jasa Keuangan (OJK) telah mewajibkannya bagi emiten, lembaga jasa keuangan, dan perusahaan publik sejak 2019 melalui POJK 51/2017. Yang berubah adalah standar teknis penyusunannya. PSPK 1 dan 2, yang disahkan DSK IAI pada 1 Juli 2025, mengadopsi IFRS S1 dan IFRS S2 dari International Sustainability Standards Board (ISSB).
Anggota Tim Kerja Keberlanjutan IAI, Cita Ayu Pratiwi, menjelaskan bahwa PSPK 1 merupakan kerangka umum atau payung yang mengatur apa saja yang perlu dilakukan dalam pelaporan keberlanjutan. Adapun PSPK 2 mengatur pengungkapan yang spesifik terkait iklim. Keduanya memuat empat konten inti yang sama, yaitu tata kelola, strategi, manajemen risiko, serta metrik dan target. Ke depan, standar ini akan terus berkembang lewat PSPK 3, 4, dan 5 untuk menangkap risiko dan peluang keberlanjutan lain di luar iklim.
Ia menambahkan, PSPK dirancang sebagai standar yang berfokus pada investor dan menghasilkan informasi yang dapat dibandingkan secara global. Pengguna utamanya adalah investor saat ini maupun calon investor, pemberi pinjaman, dan kreditur lain, yang memakai informasi tersebut untuk memutuskan membeli, menjual, atau menahan saham dan surat utang, serta menyalurkan pinjaman.
Tampilkan Semua