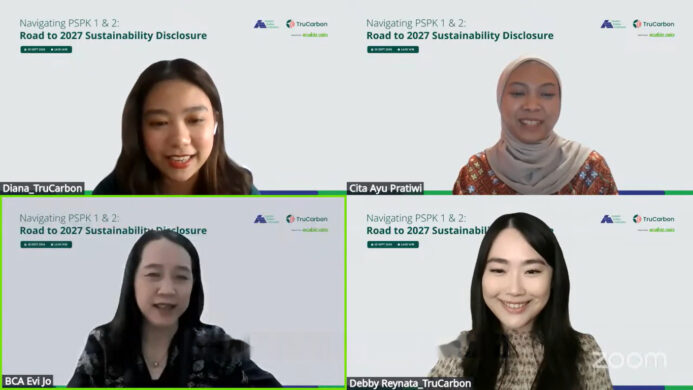
Menurut Cita, PSPK membawa cara pandang yang berbeda dari pelaporan keberlanjutan selama ini. “Yang sebelumnya mungkin perspektif yang dibawa adalah bagaimana perusahaan berdampak ke eksternal maupun terkait dengan lingkungan, sosial ataupun tata kelola, tapi kali ini kita agak merubah sedikit view-nya adalah melihat bagaimana aspek-aspek tersebut berdampak secara internal,” ujarnya.
Untuk memulai persiapan, Cita menyarankan perusahaan tidak berangkat dari pertanyaan apa yang harus diungkapkan, melainkan dari penilaian apakah proses yang berjalan saat ini sudah memadai untuk mendukung pengungkapan dan implementasi keberlanjutan yang efektif.
Butuh Kerja Lintas Divisi
Dari sisi emiten, Kepala Sustainability & CSR Subdivision PT Bank Central Asia Tbk. (BCA), Evi Jo, membagikan bagaimana BCA menyatukan kerja antartim dalam penyusunan laporan keberlanjutan. Menurutnya, penerapan PSPK membutuhkan kolaborasi lintas divisi, terutama antara tim sustainability, risiko, bisnis, dan akuntansi.
Bagi BCA, laporan keberlanjutan adalah bentuk pertanggungjawaban, bukan sekadar upaya untuk terlihat bagus dengan tulisan pelaporan yang indah. Laporan itu memuat implementasi komitmen keberlanjutan BCA sekaligus menjadi tanggung jawab perseroan sebagai emiten kepada investor.
Rencana 90 Hari Sebelum Tahun Buku 2027
Direktur TruCarbon, Debby Reynata, menyebut 90 hari tersisa di 2026 sebagai periode penting untuk menyiapkan tahun buku 2027 dengan standar PSPK 1 dan 2. Ia merekomendasikan tiga tahap. Tahap pertama, hari ke-1 hingga ke-30, untuk menetapkan cakupan entitas yang selaras dengan batas konsolidasi laporan keuangan serta tata kelolanya. Tahap kedua, hari ke-31 hingga ke-60, untuk membangun data engine, yakni pemetaan data aktivitas di setiap lokasi lengkap dengan sumber, satuan, frekuensi, dan penanggung jawabnya.
Tahap ketiga, hari ke-61 hingga ke-90, adalah uji jalan. “Kita merekomendasikan untuk melakukan dry run dengan data tahun sebelumnya,” kata Debby. Uji coba ini menjadi cara menemukan celah data lebih awal, sebelum celah itu muncul saat proses asurans. “90 hari ini cukup untuk memastikan tahun buku 2027 akan dimulai dengan sistem atau SOP yang sudah jalan,” ujarnya.
Ia mengingatkan soal keringanan pengungkapan selama tiga tahun untuk emisi Scope 3 (Cakupan 3), yakni emisi tidak langsung dari rantai nilai perusahaan. Jangka waktu ini lebih panjang dari IFRS yang hanya satu tahun. Namun, yang ditunda hanya pengungkapan, bukan pengumpulan data. Data Scope 3 tetap harus dikumpulkan secara rutin mulai sekarang, karena kualitasnya baru naik setelah beberapa siklus pelaporan dan membutuhkan keterlibatan pemasok.
Tampilkan Semua